Les détaillants canadiens évoluent dans un environnement opérationnel plus complexe que jamais. La hausse des coûts de production et les contraintes liées à la chaîne d’approvisionnement réduisent les marges bénéficiaires, tandis que les consommateurs se montrent de plus en plus sélectifs dans leurs habitudes de dépense.
Parallèlement, les attentes à l’égard des expériences en ligne continuent d’augmenter. Les clients recherchent des modes de paiement rapides, flexibles et sûrs. Pour les commerçants, cela signifie que chaque étape de l’expérience de paiement fait l’objet d’une pression constante : elle doit garantir la sécurité et la commodité pour la clientèle, tout en contribuant à maîtriser les coûts dans les coulisses.
Cette tension incite les détaillants à repenser leurs stratégies de paiement afin d’en faire un levier de croissance et d’efficacité. Il ne suffit plus que les paiements numériques fonctionnent tout simplement : ils doivent contribuer activement à générer de meilleurs résultats pour l’entreprise.
L’une de ces solutions? Le paiement par compte bancaire.
Prêt à accepter des paiements avec Konek?
Communiquez avec un spécialisteQu’est-ce que le paiement par compte bancaire (aussi appelé paiement par compte ou paiement de compte à compte)?
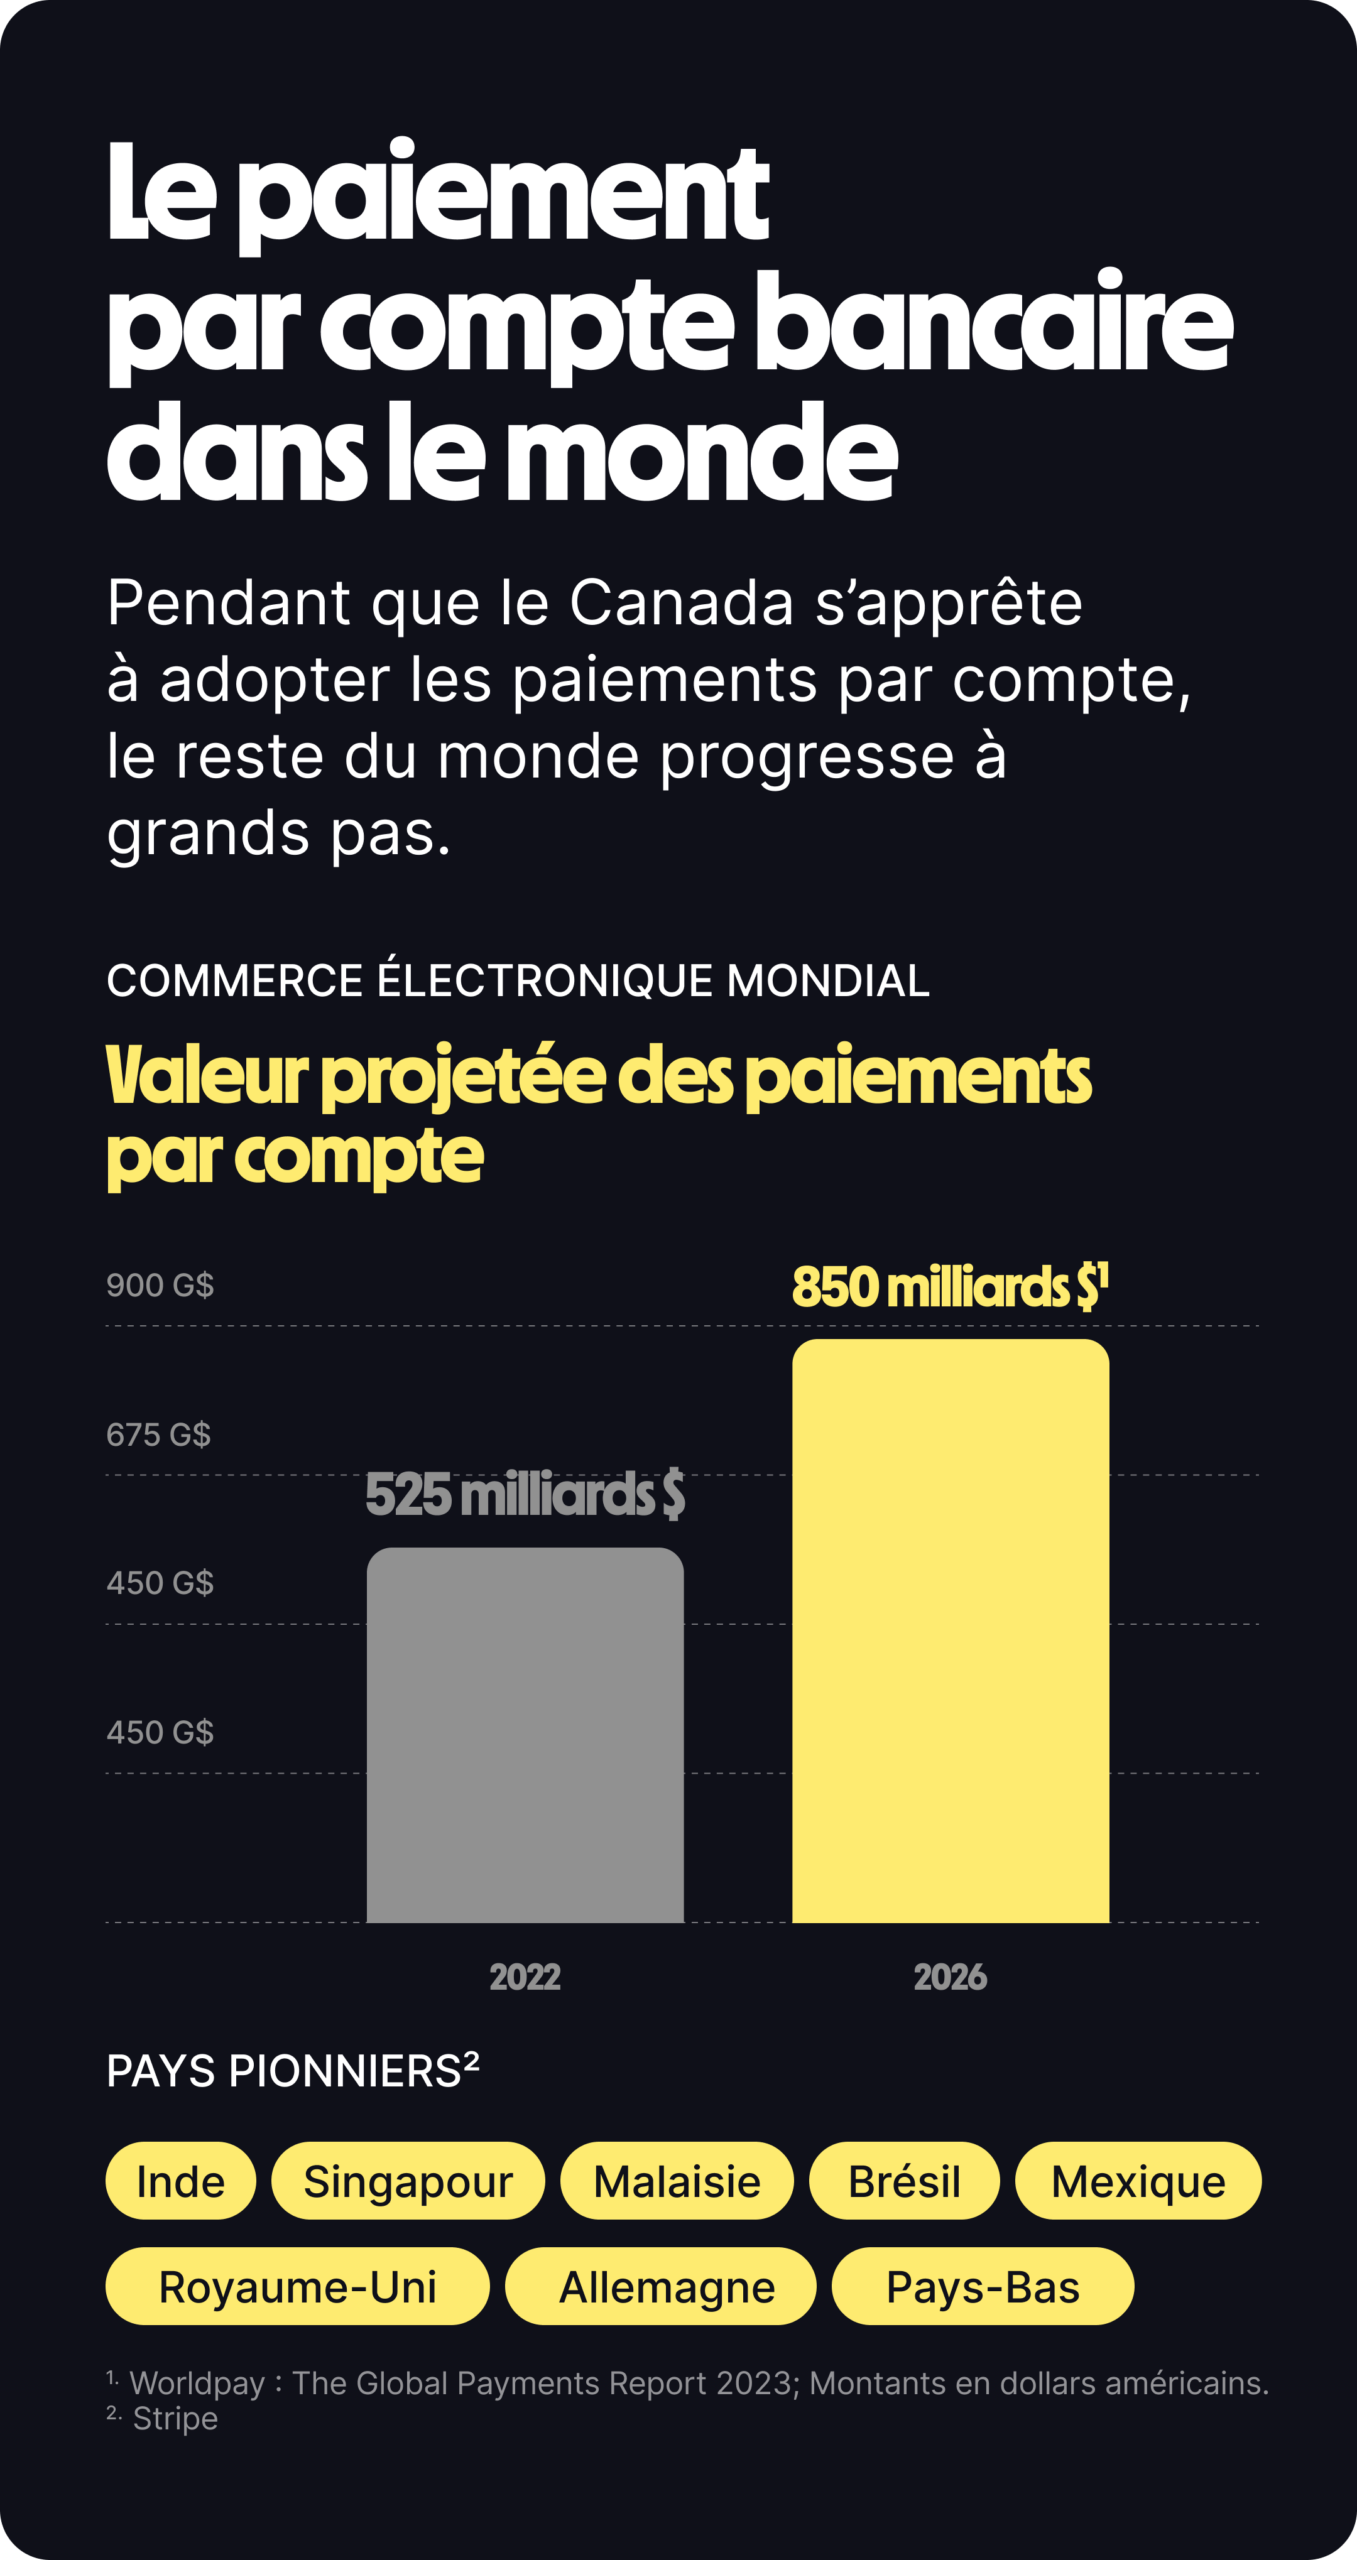
À l’heure actuelle, la plupart des transactions en ligne effectuées au Canada sont des paiements par carte, que le numéro de la carte soit saisi au moment de régler l’achat ou conservé en mémoire à la suite de transactions antérieures. Les paiements par compte permettent de régler directement des achats en ligne avec les fonds d’un compte bancaire — souvent un compte de chèques ou d’épargne.
Le paiement par compte bancaire permet aux acheteurs d’utiliser leurs identifiants bancaires sécurisés en ligne (fournis par leur institution financière, sans avoir à créer de nouveau mot de passe) pour payer directement à partir du compte disponible de leur choix, comme un compte de chèques ou d’épargne. Aucune carte physique n’est nécessaire, et la flexibilité de pouvoir choisir le compte accroît le contrôle des utilisateurs sur leurs finances.
Quels sont les avantages du paiement par compte bancaire pour les commerçants?
1. Coûts et frais réduits
Fait plus important encore pour de nombreux détaillants, les paiements par compte offrent généralement un coût d’acceptation des paiements plus faible que les paiements par carte³. Cela peut se traduire par des économies pour les commerçants : chaque centime qui n’est pas englouti en frais constitue un gain net pour votre bénéfice net.
Interac DirectMC, par exemple, est offert à un coût d’acceptation inférieur à celui de nombreuses méthodes de paiement concurrentes. Proposée en exclusivité sur la plateforme Konek, cette solution de paiement numérique permet aux consommateurs de régler leurs achats directement depuis leur compte de chèques, leur compte d’épargne ou leur ligne de crédit.
2. Répondre aux attentes des clients — et éviter l’abandon de panier
Les détaillants canadiens savent que pour réussir sur le marché, il ne suffit pas d’offrir les meilleurs produits : il faut également rendre l’expérience de magasinage la plus fluide possible. Un élément essentiel de cette expérience fluide consiste à donner aux clients la liberté de choisir leur mode de paiement.
Et la flexibilité importe grandement aux consommateurs : selon une étude de Postes Canada, deux consommateurs sondés sur cinq affirment qu’ils seraient plus susceptibles d’acheter auprès d’un détaillant qui propose une variété de modes de paiement⁴. À l’inverse, d’après un rapport d’Adyen sur le commerce de détail, 55 % des acheteurs abandonnent leur achat s’ils ne peuvent pas utiliser leur méthode préférée⁵.
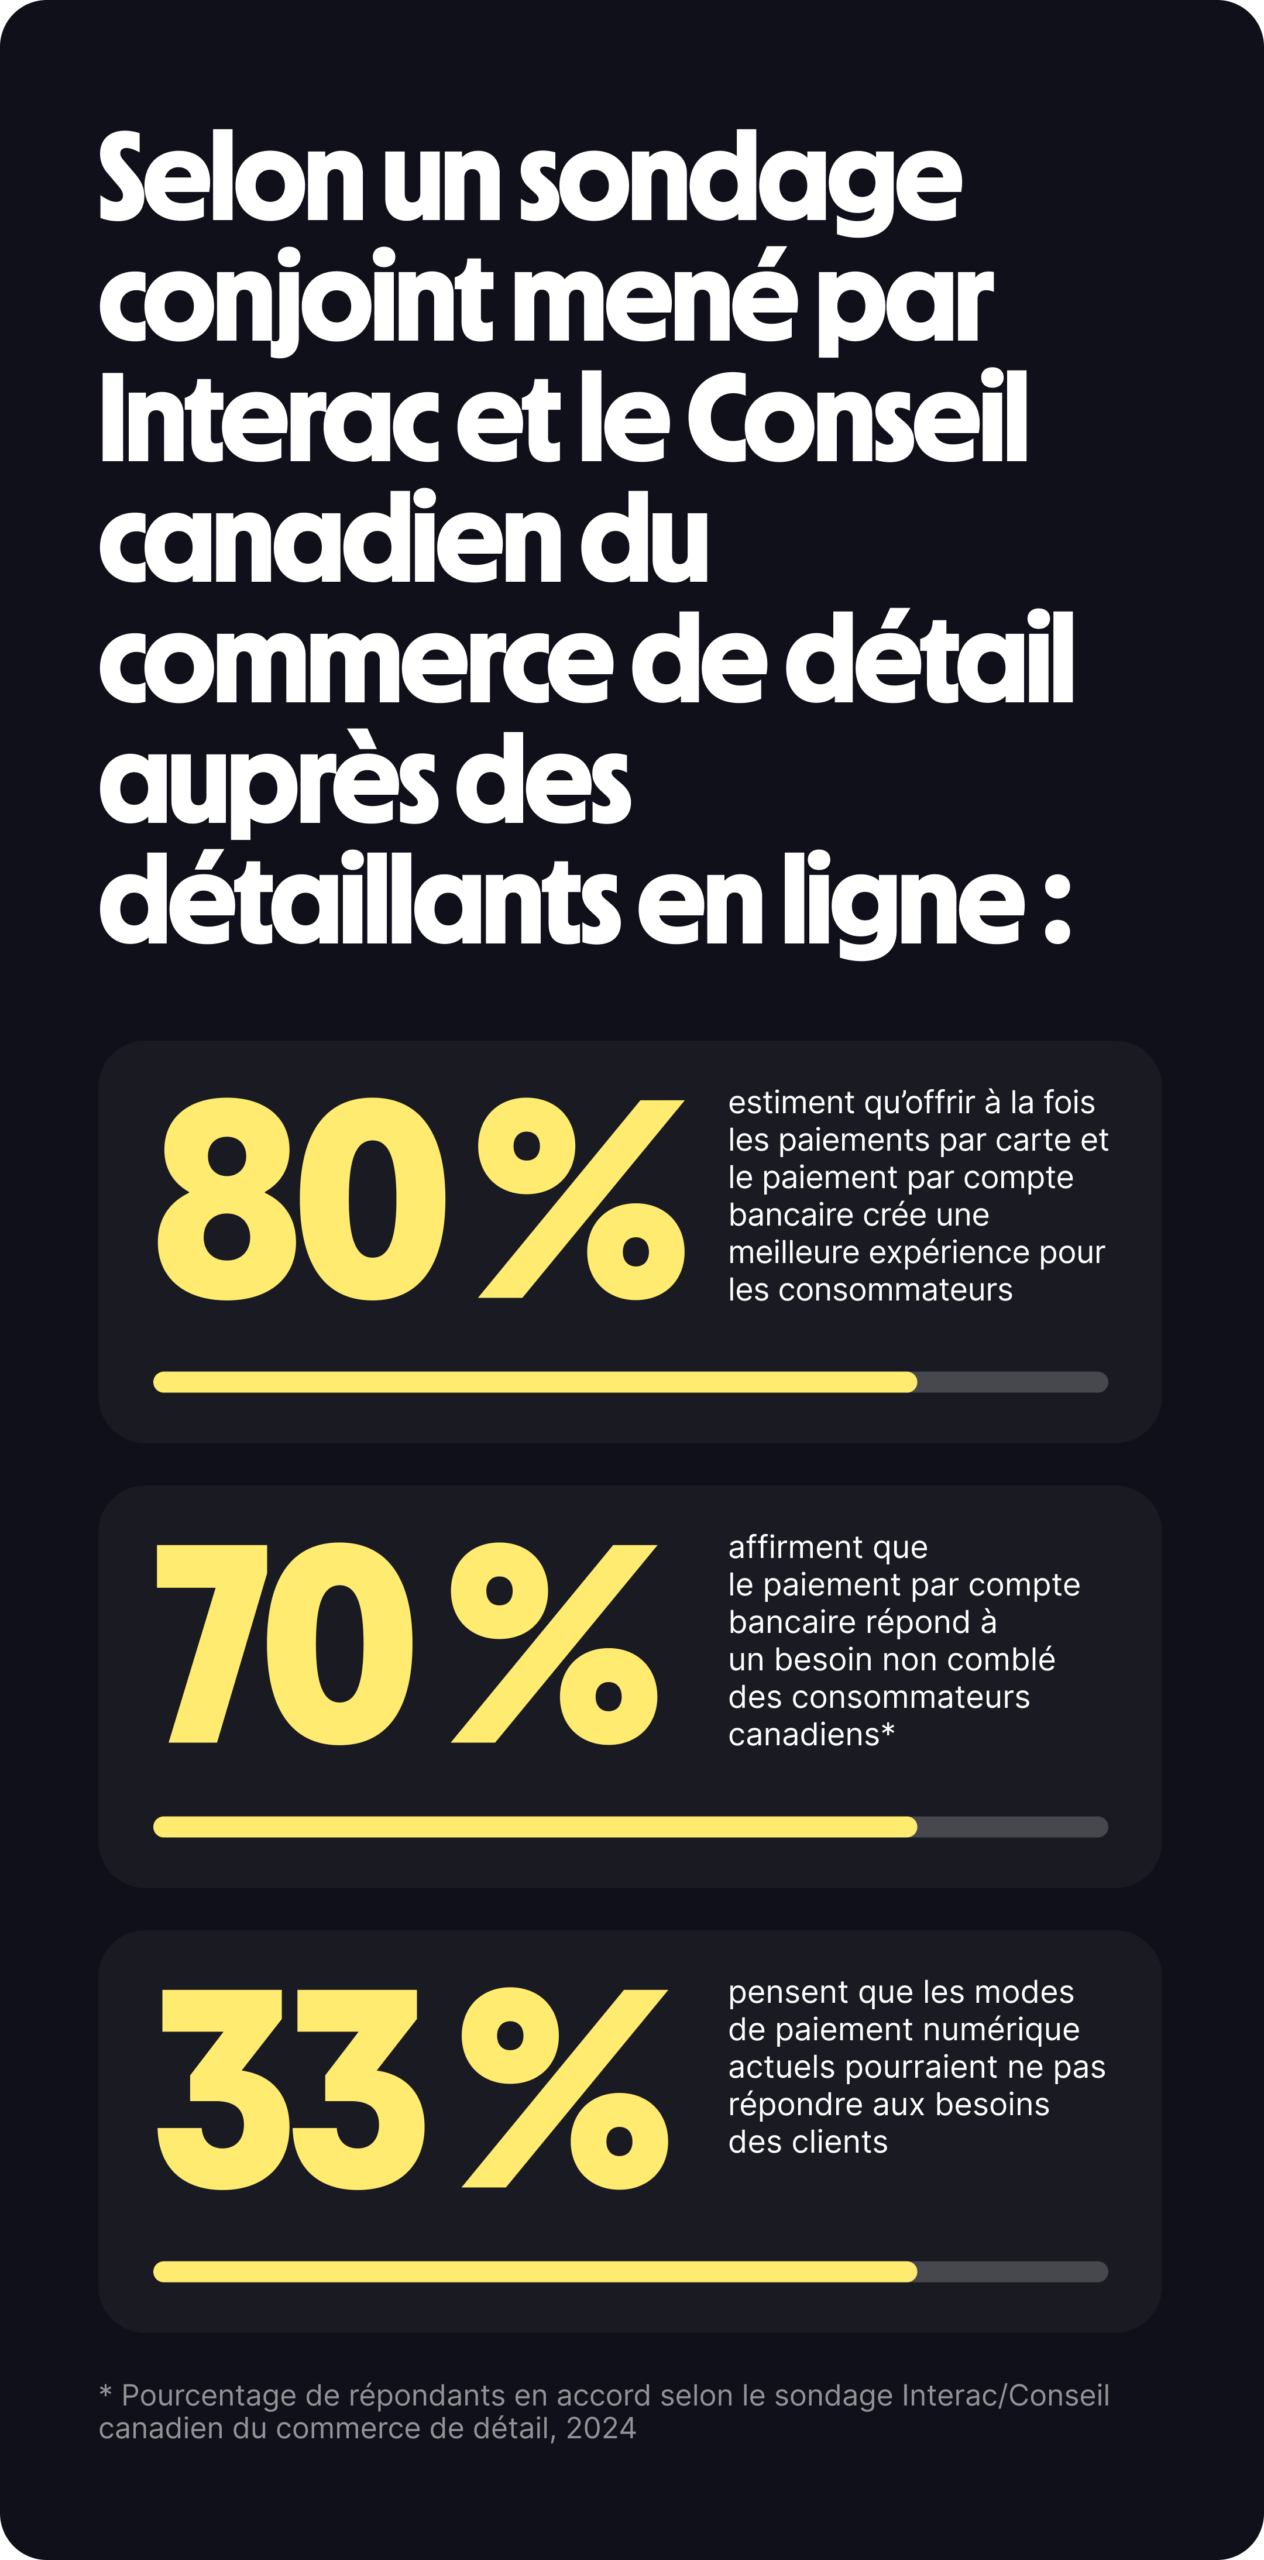
Les commerçants abondent dans le même sens : 80 % des détaillants interrogés dans le cadre d’un sondage conjoint mené par Interac et le Conseil canadien du commerce de détail (CCCD) ont affirmé qu’offrir à la fois des options de paiement par compte et par carte améliore l’expérience client lors du magasinage en ligne⁶.
Pour éviter de rater des ventes, les détaillants en ligne ont intérêt à couvrir leurs arrières en proposant plusieurs modes de paiement à la caisse, y compris le paiement par compte bancaire.
En résumé : Grâce au paiement par compte bancaire, les commerçants peuvent offrir plusieurs méthodes de paiement lors du règlement en ligne, ce qui réduit le risque de perdre des clients à la toute dernière étape du parcours d’achat.
3. Attirer de nouveaux clients
Grâce aux paiements par compte, les commerçants peuvent effectuer des ventes auprès de clients en ligne qui ne possèdent pas de carte de crédit ou qui hésitent à l’utiliser en ligne pour des raisons de sécurité ou de gestion budgétaire. Bon nombre d’entre eux sont de jeunes consommateurs, y compris des personnes de moins de 18 ans qui possèdent un compte bancaire, mais pas de carte de crédit.
Et alors que les habitudes de paiement de la génération Z évoluent, offrir des options de paiement par compte bancaire à la caisse peut aider les détaillants à renforcer la fidélité de leur clientèle.
Les commerçants entrevoient eux aussi un bel avenir pour le paiement par compte bancaire : 70 % des détaillants sondés par le CCCD et Interac ont reconnu qu’il répond à un besoin non comblé chez les consommateurs canadiens, et 80 % prédisent qu’offrir plus de choix permettra d’attirer une clientèle plus vaste et diversifiée⁷.
4. Une sécurité intégrée
La protection des données constitue l’un des principaux facteurs qui influencent la confiance des consommateurs⁸. Selon une étude de Navigator, 85 % des Canadiens sondés en 2024 se disent préoccupés par les violations de données, et 66 % rapportent une inquiétude accrue par rapport aux trois années précédentes.
Devant la hausse des violations de données, les détaillants doivent s’assurer de mettre en place des mesures de sécurité efficaces pour protéger leur entreprise ainsi que les renseignements de leurs clients. Avec Konek, par exemple, l’institution financière gère l’authentification et le consentement de paiement, ce qui signifie que les données financières demeurent auprès de la banque plutôt que de transiter par les systèmes du commerçant.
5. Éviter les rétrofacturations et les refus pour provision insuffisante (NSF)
Les rétrofacturations représentent un défi coûteux et complexe pour les commerçants canadiens, et leur nombre à l’échelle mondiale devrait augmenter de 37 % entre 2025 et 2029⁹.
Chaque rétrofacturation ou refus pour provision insuffisante entraîne des coûts directs et cachés, notamment des frais de rétrofacturation, la perte de marchandises, la mobilisation de ressources internes et d’éventuelles pénalités de la part des réseaux de cartes.
Konek effectue une vérification des fonds en temps réel au moment de l’autorisation afin d’éliminer les risques de provision insuffisante. De plus, comme ces transactions sont amorcées par le client et authentifiées directement dans les applications bancaires, elles minimisent également les risques de rétrofacturation, un irritant majeur pour les détaillants.
Konek propose le paiement par compte bancaire, conçu pour le Canada
Propulsée par Interac et appuyée par les grandes institutions financières du Canada, Konek est une plateforme de paiement conçue au pays qui offre une option de paiement par compte. En plus des options de crédit, Konek permet aux acheteurs de régler leurs achats en ligne à l’aide des fonds d’un compte de chèques ou d’épargne d’une institution financière canadienne participante (la banque assurant la sécurité et l’authentification de la transaction). Son objectif est d’élargir le choix des options de paiement offertes aux Canadiens lorsqu’ils règlent des achats en ligne.
Avec Konek, les commerçants exerçant leurs activités au Canada peuvent offrir à leurs clients une option de paiement par compte bancaire reposant sur une infrastructure à laquelle les Canadiens font déjà confiance. Grâce à une intégration transparente et à une protection accrue contre la fraude, c’est une solution prête à servir les commerçants qui souhaitent se démarquer dans le secteur hautement concurrentiel du commerce électronique.

