Pendant une décennie, le secteur canadien du commerce électronique a connu une forte croissance, avec des gains à deux chiffres la plupart des années. Puis, 2025 est arrivée, apportant avec elle les tarifs douaniers américains et une inflation plus proche de nous. Selon les données de Statistique Canada, la croissance annuelle des ventes en ligne a ralenti pour atteindre 2,8 % entre 2024 et 2025¹. Au cours de la même période, les données d’un sondage de la Banque du Canada indiquaient que les consommateurs étaient devenus plus prudents à l’égard de leurs dépenses².
Dans un contexte économique difficile marqué par une croissance ralentie, les marges comptent plus que jamais. Pour les détaillants qui vendent en ligne, cela signifie qu’il faut regarder au-delà des coûts évidents de gestion d’une entreprise et s’attarder aux dépenses qui n’apparaissent pas sur un relevé. Le processus de paiement est un bon point de départ. Les frais de traitement des paiements sont bien connus des détaillants et faciles à repérer sur un relevé mensuel, mais la fraude, les rétrofacturations et l’abandon de panier peuvent avoir tout autant d’incidence sur les résultats financiers.
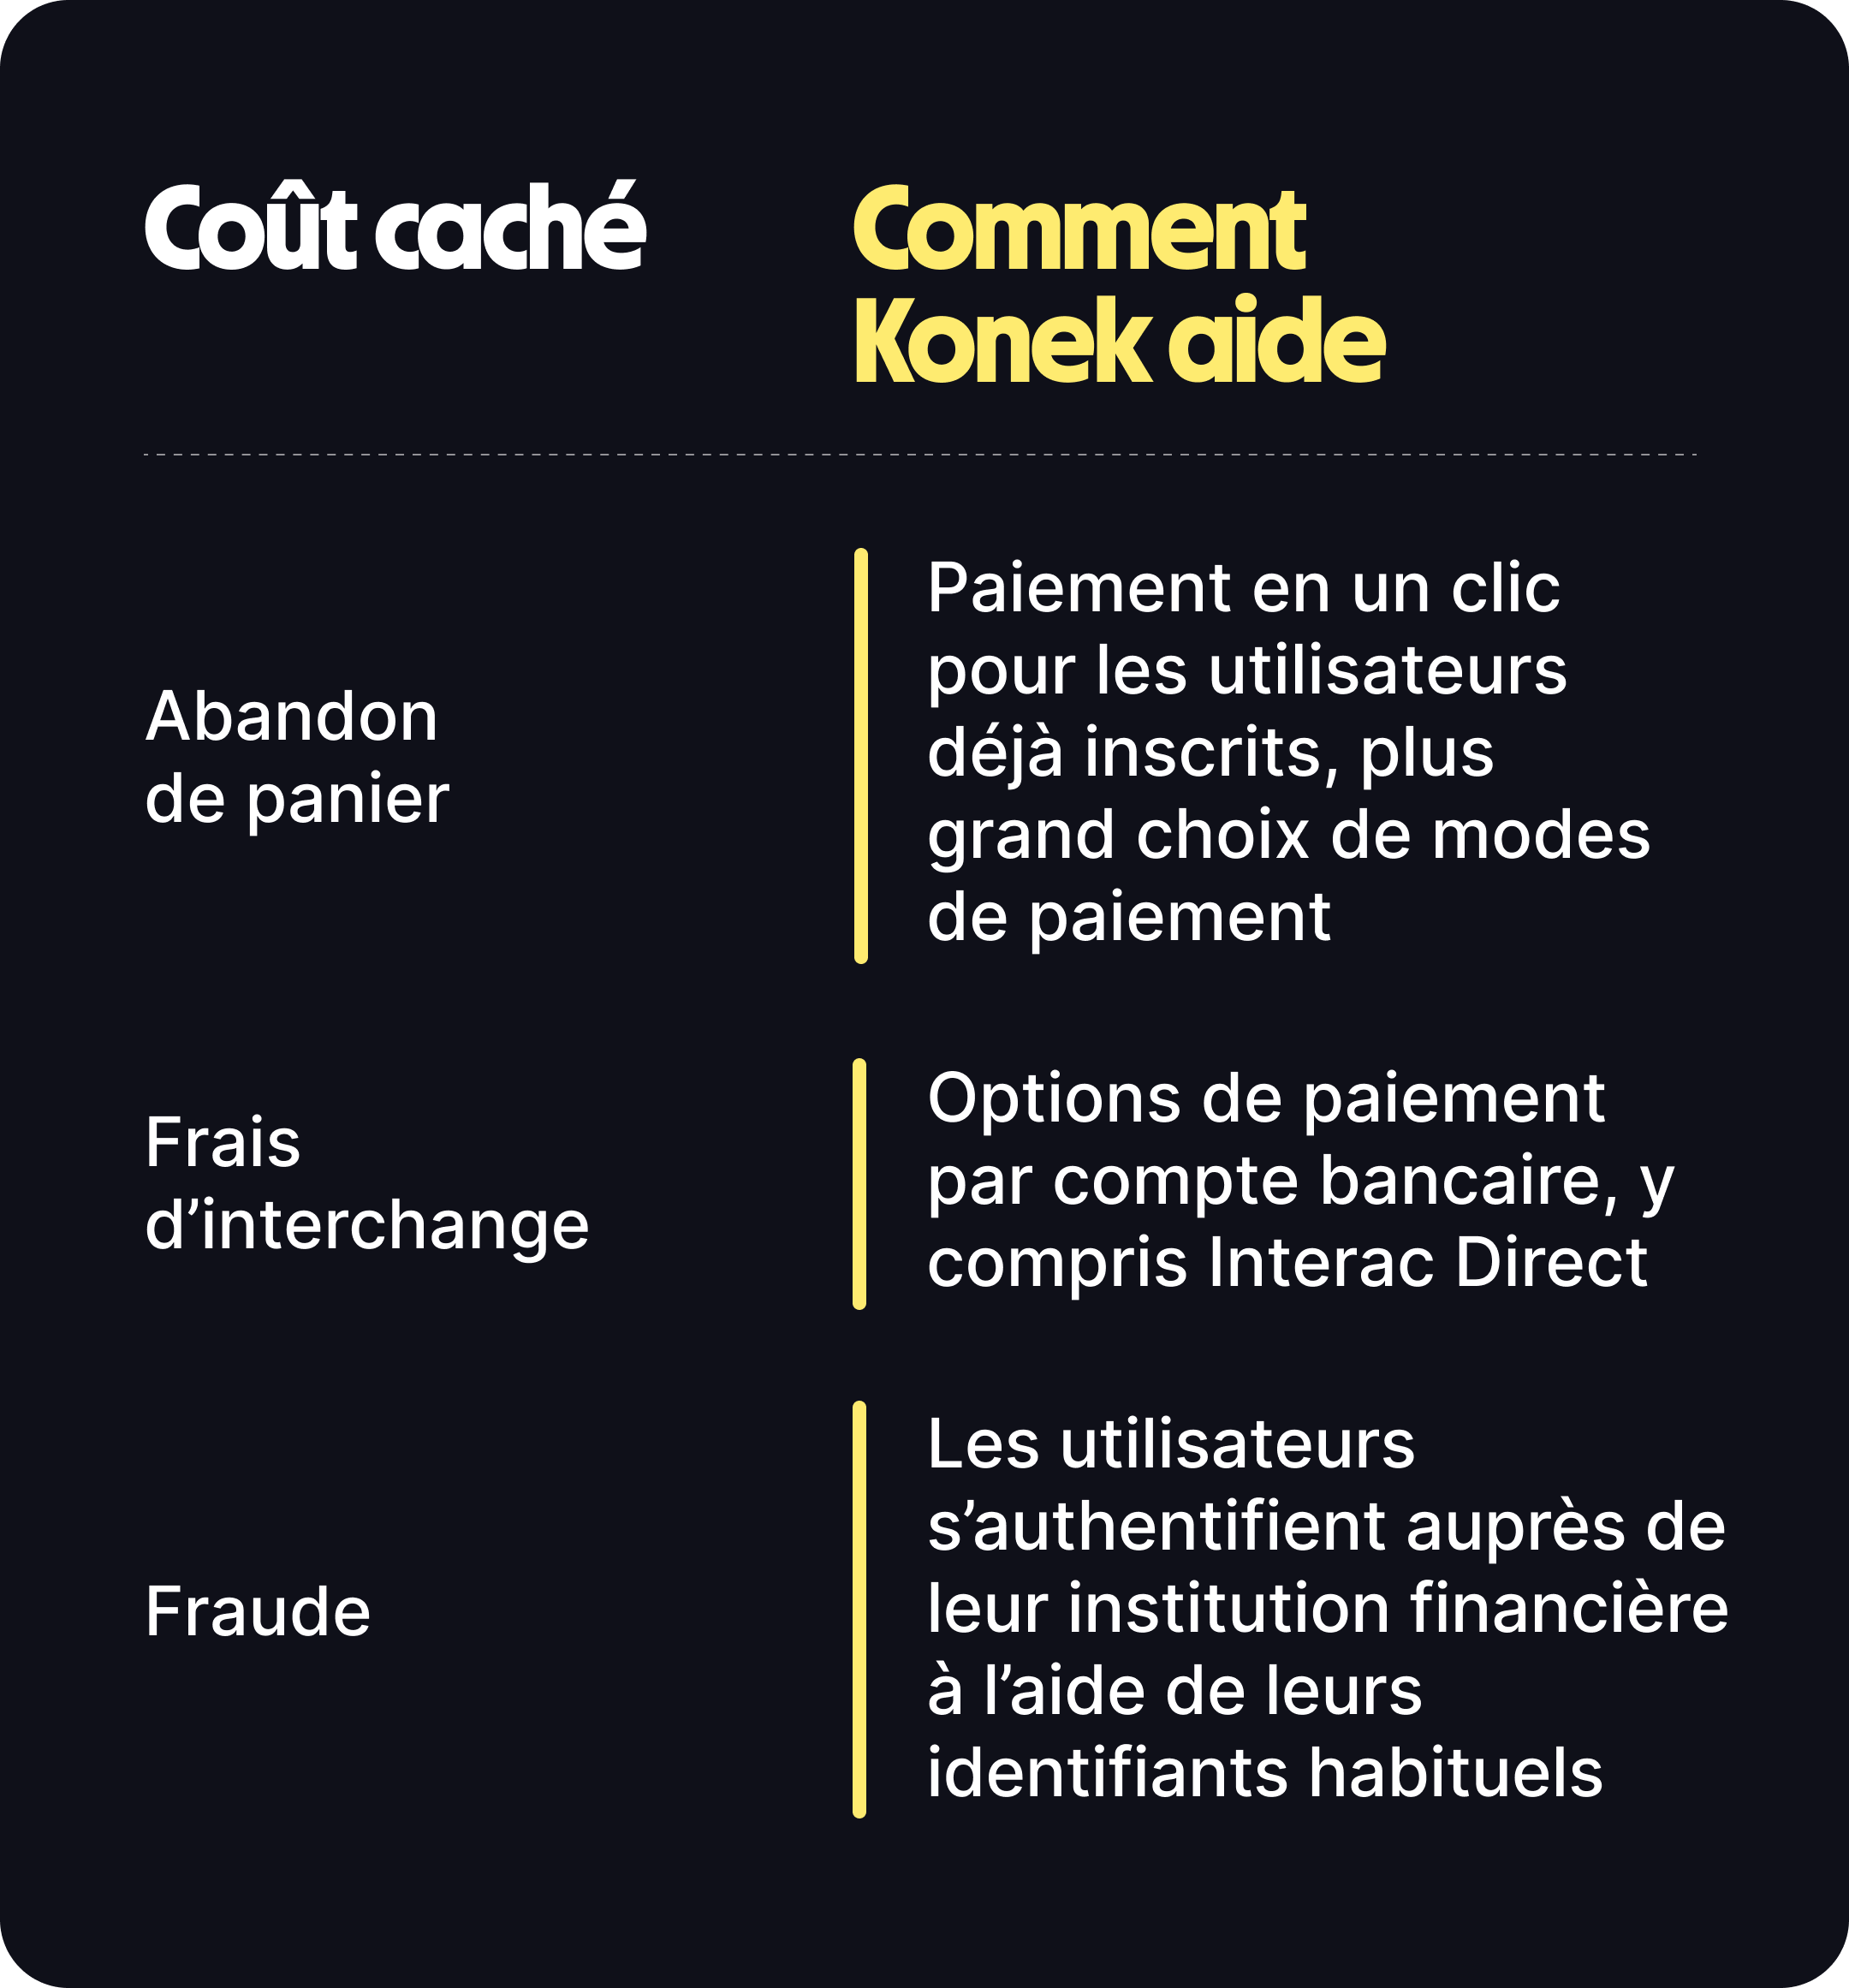
En réalité, de nombreux détaillants en ligne canadiens perdent beaucoup plus d’argent au moment du paiement qu’ils ne le pensent. Certaines causes sont visibles; d’autres sont cachées. Voyons trois secteurs où les coûts peuvent s’accumuler, et découvrons comment Konek, une solution de paiement canadienne, peut être avantageuse pour les commerçants.
Prêt à accepter des paiements avec Konek?
Communiquez avec un spécialiste1. La fraude et les rétrofacturations : des coûts qui n’apparaissent pas sur un relevé
La fraude n’est pas toujours au premier plan des préoccupations des commerçants en ligne, mais elle devrait peut-être l’être. D’abord, elle coûte cher. Selon une étude de LexisNexis menée en 2026, chaque tranche de 1 $ US de fraude peut coûter aux commerçants du Canada et des États-Unis environ 5,23 $, un montant qui a augmenté de 64 % depuis 2022³.
Elle est également plus répandue qu’on pourrait le croire. Les mesures antifraude sont utiles, mais elles peuvent aussi, sans le vouloir, faire fuir la clientèle. Les mesures de contrôle de la fraude qui créent des irritants ou une mauvaise expérience utilisateur sont citées comme la principale raison pour laquelle les acheteurs abandonnent la création d’un nouveau compte⁴.
Il y a aussi les rétrofacturations, qui comportent leurs propres coûts. Bien que les frais imposés par les processeurs de paiement se situent habituellement entre 20 $ et 50 $,⁵ le coût total moyen par litige s’élève à 110 $⁶ lorsqu’on tient compte de la perte de marchandise, des frais de traitement des commandes et des coûts de main-d’œuvre. De plus, les commerçants qui contestent une rétrofacturation ont généralement gain de cause dans environ 45 % des cas seulement, avec un taux de recouvrement net d’environ 18 %⁷. Et l’incidence sur les flux de trésorerie est immédiate : les fonds sont retirés du compte sur-le-champ, alors qu’un litige peut prendre des semaines à se régler.
En plus d’être coûteuses, les rétrofacturations représentent un risque pour les entreprises. Un taux de rétrofacturation supérieur à 1 % peut suffire à ce qu’une entreprise soit considérée comme à haut risque⁸. Cette étiquette peut entraîner des examens de conformité coûteux, des pénalités imposées par les processeurs de paiement et les réseaux de cartes, voire l’abandon du commerçant par son processeur de paiement.
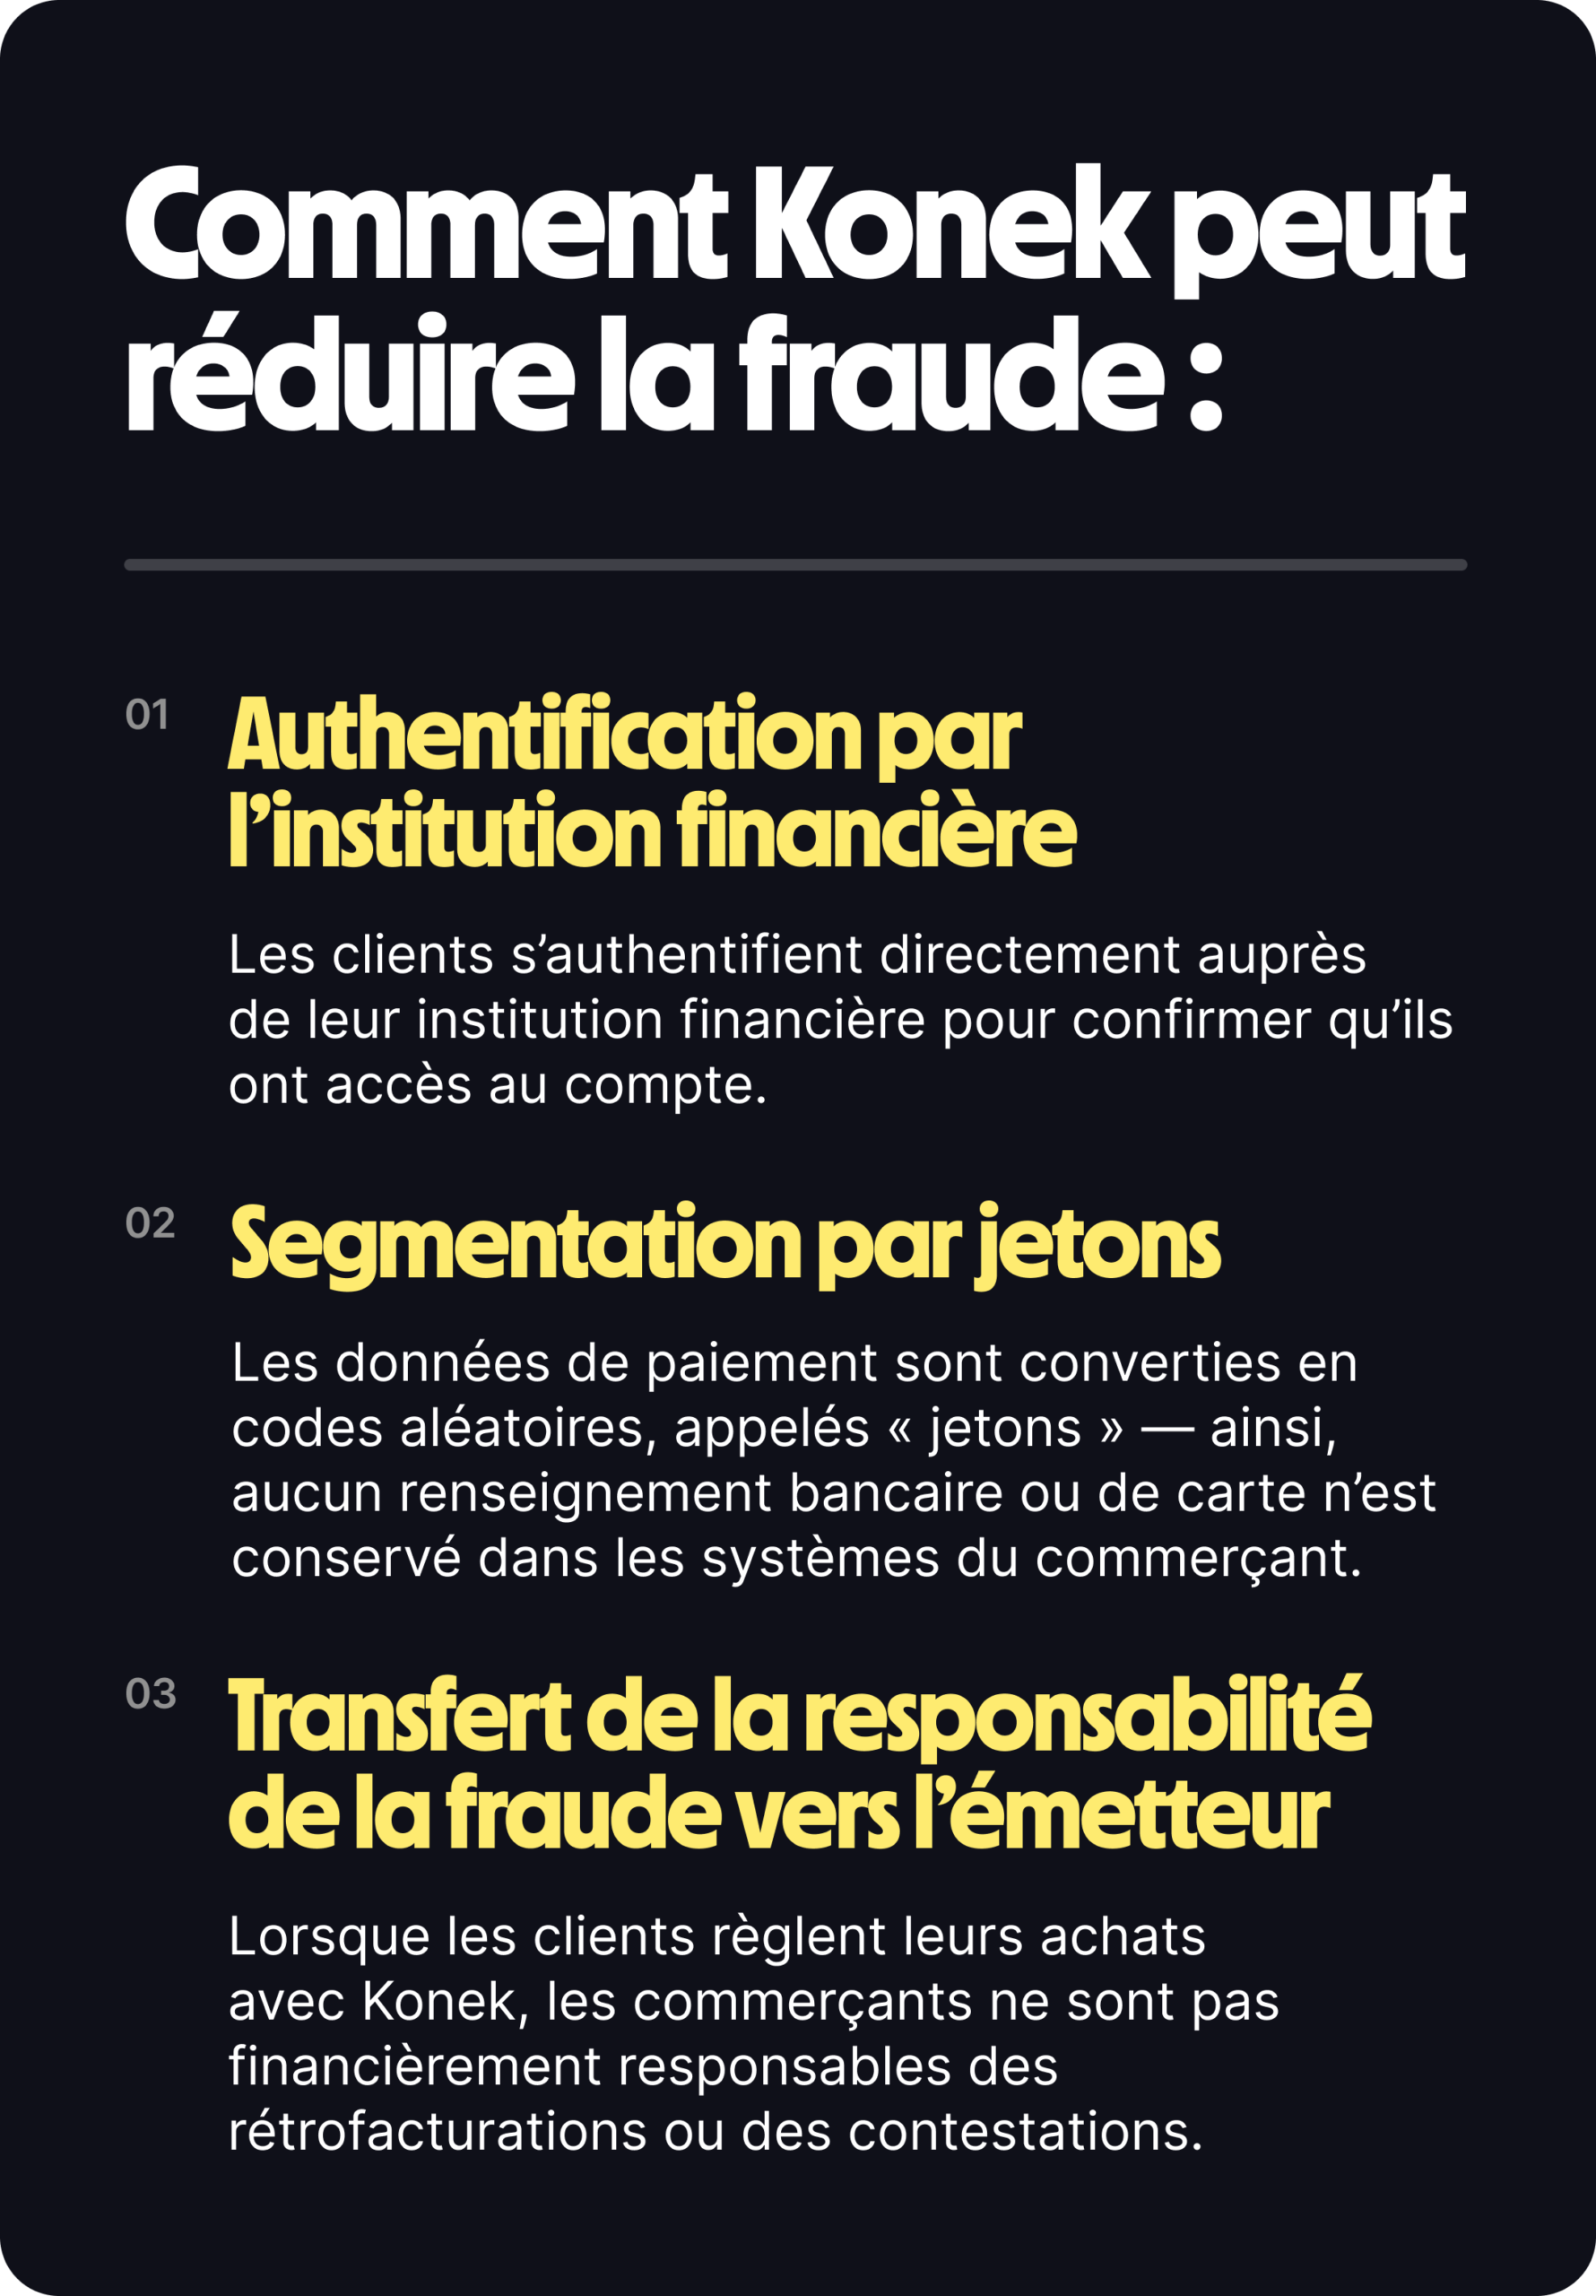
Konek offre aux détaillants une solution de paiement unique pour les paiements en ligne effectués à partir de comptes de chèques, de comptes d’épargne ou de cartes de crédit ou de débit.
La plateforme utilise une authentification de calibre bancaire, une vérification des fonds en temps réel et un transfert complet de la responsabilité vers l’émetteur afin d’aider à réduire les taux de fraude et les rétrofacturations pour les commerçants. Cela permet en retour d’économiser du temps et des ressources, et de réduire les coûts globaux des détaillants par rapport à certaines autres méthodes de paiement.
2. Les ventes qui ne se concrétisent jamais : l’abandon de panier
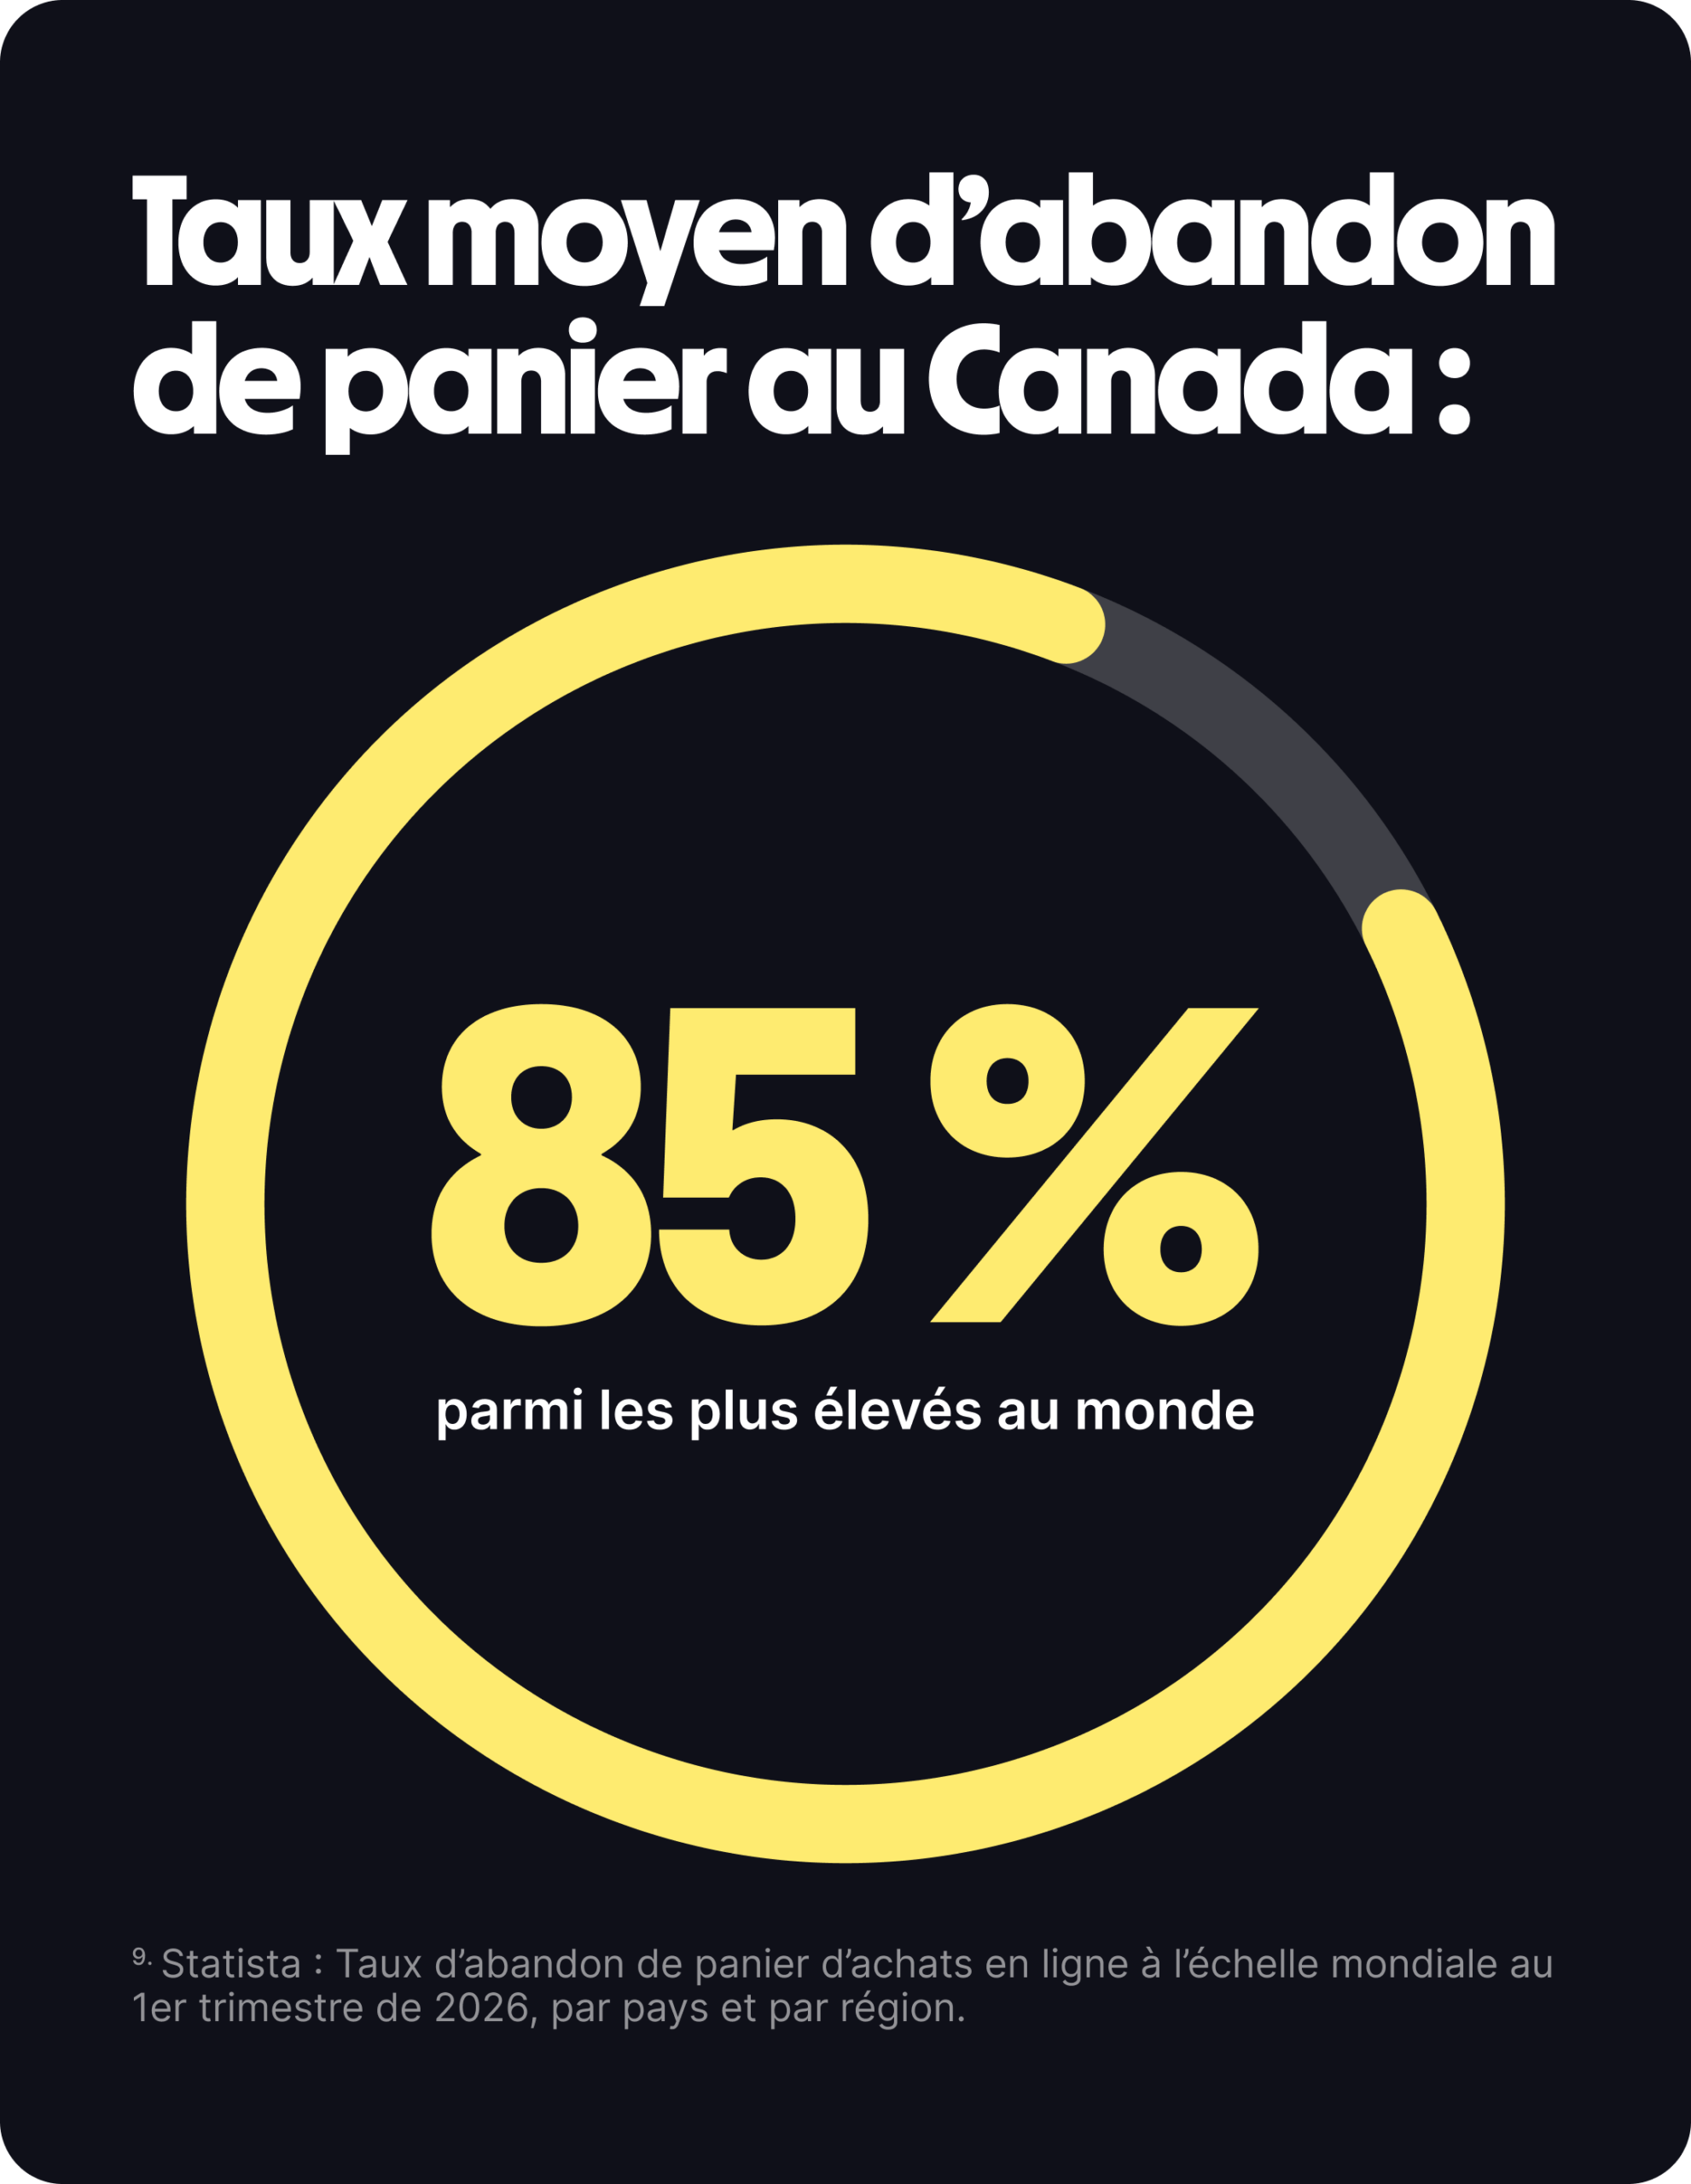
Avec un taux moyen de 85 %, le Canada affiche l’un des taux d’abandon de panier les plus élevés au monde⁹.
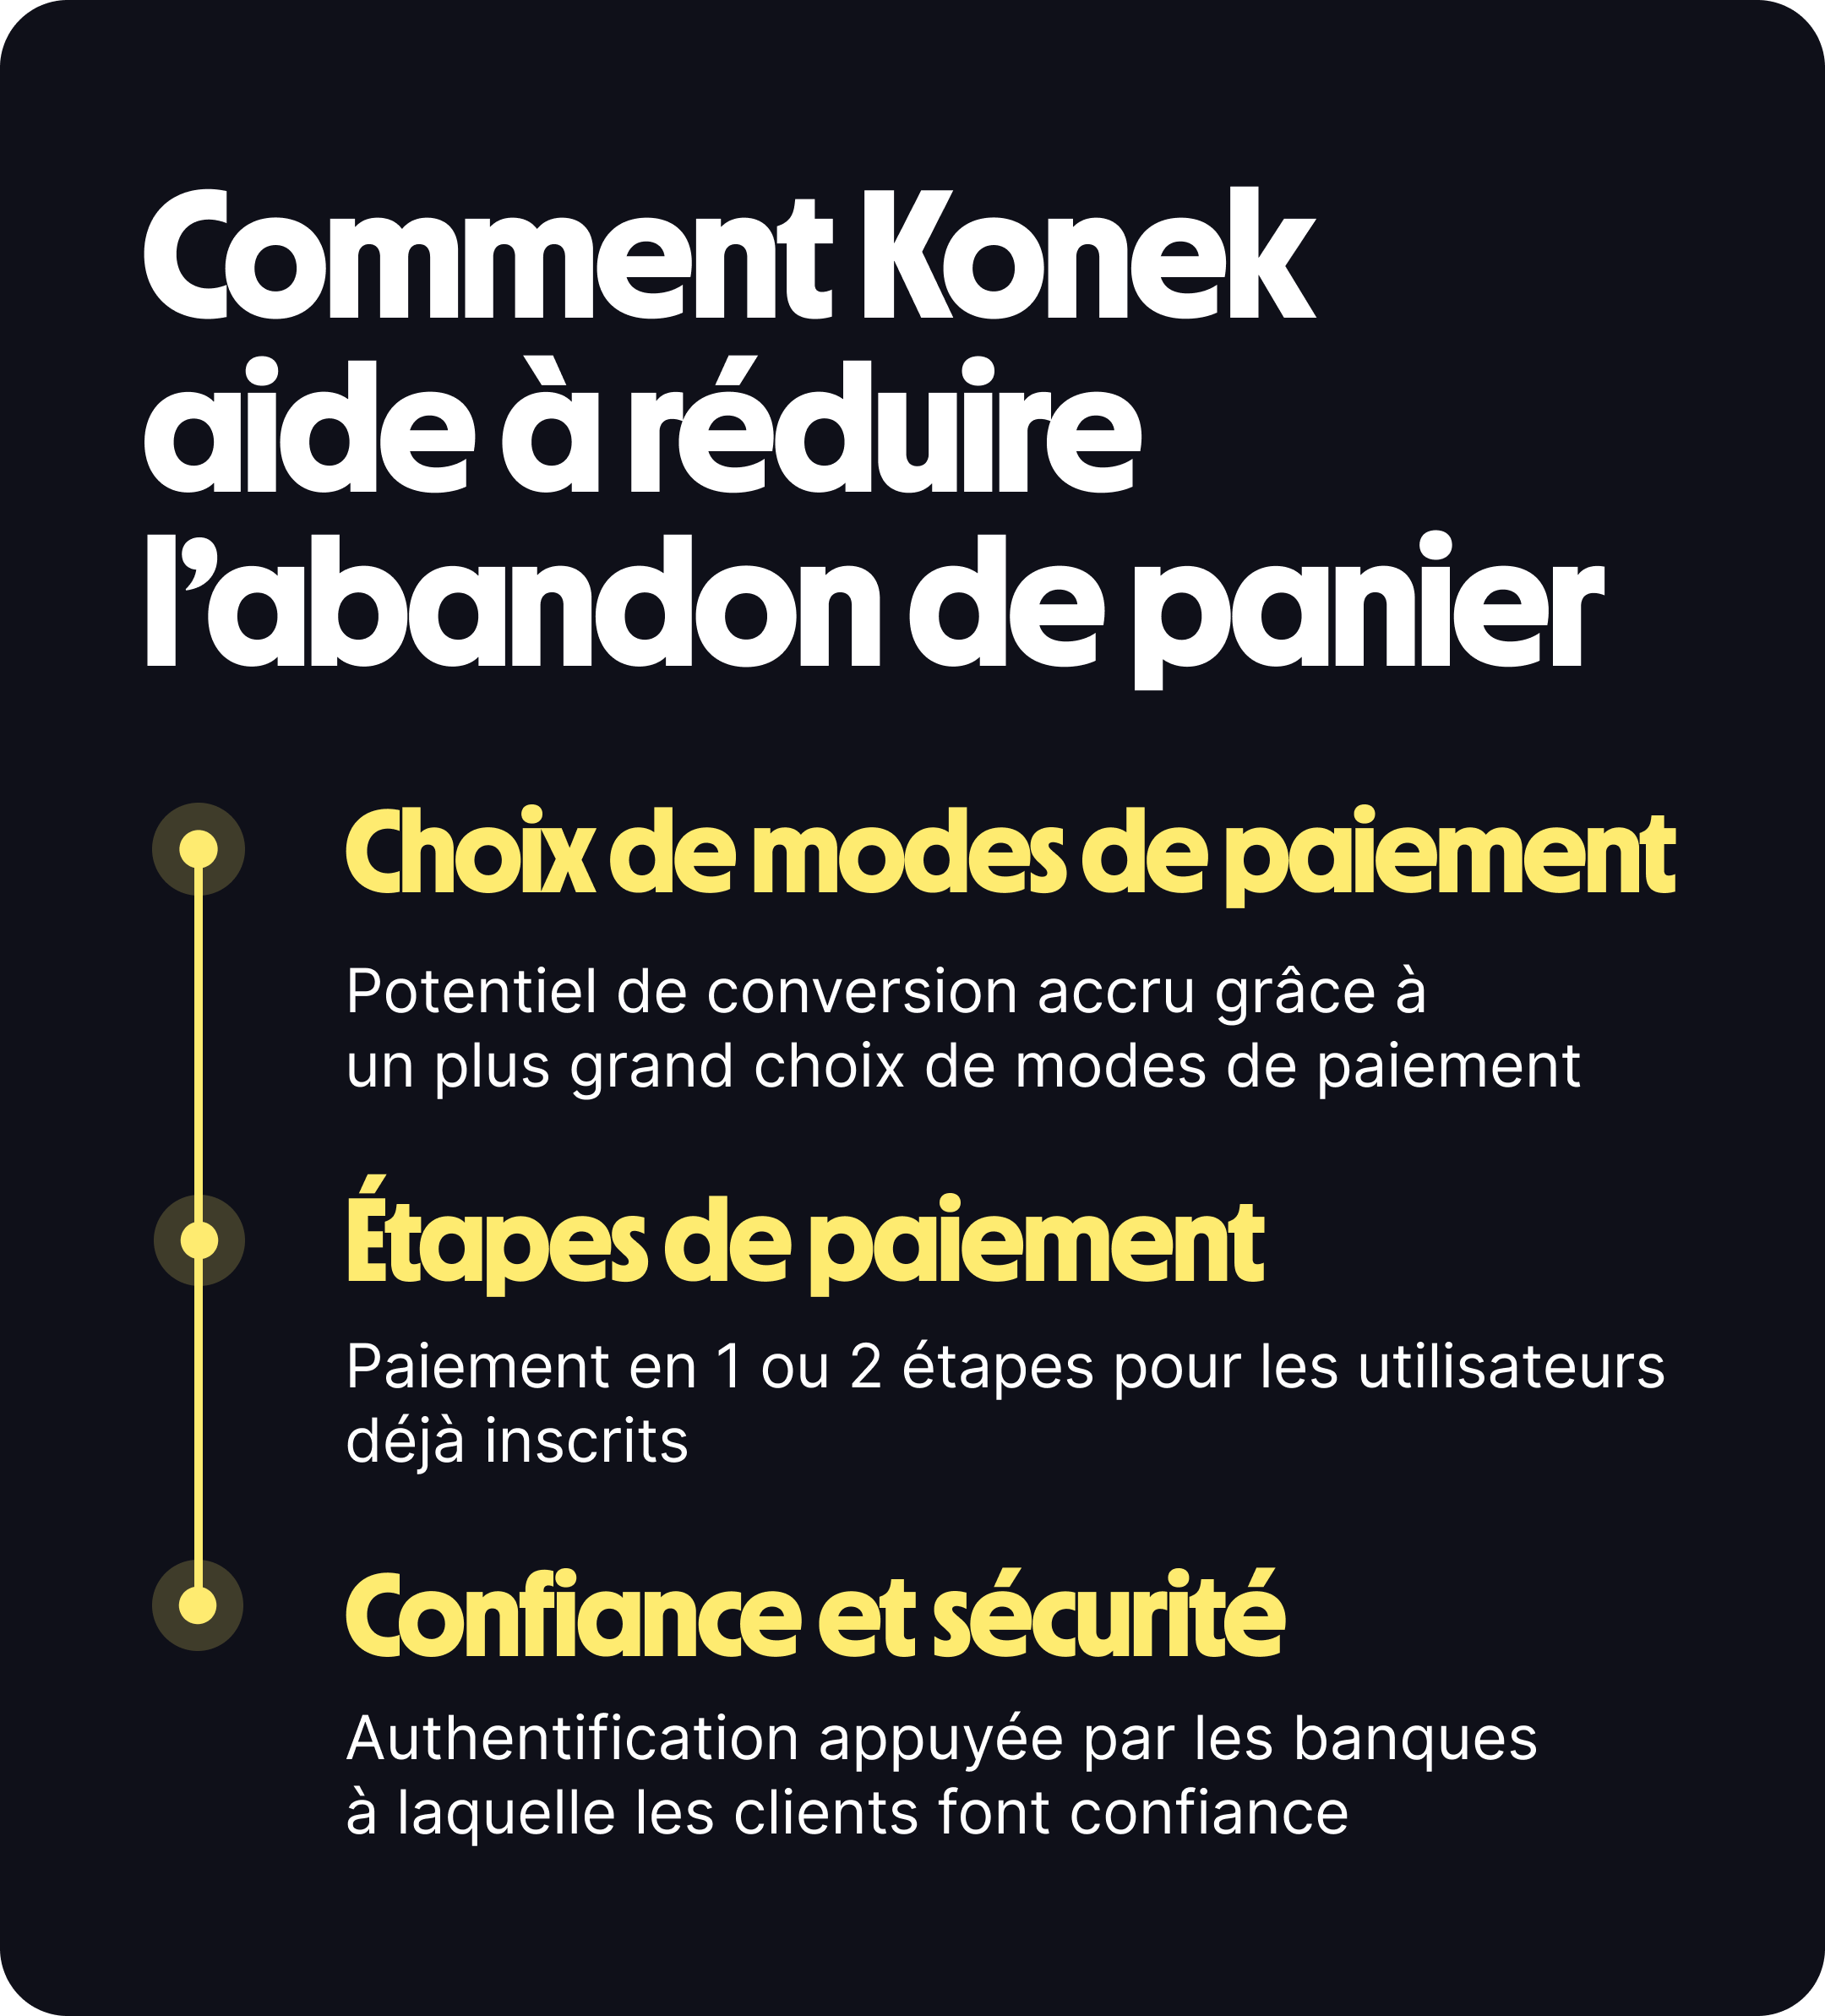
Les détaillants canadiens ne sont pas étrangers au phénomène des acheteurs qui délaissent leur panier avant de terminer une transaction. Plusieurs raisons expliquent pourquoi les acheteurs quittent une page avant de cliquer sur le bouton « acheter ». Certains ne veulent pas créer de compte, ou trouvent le processus de paiement trop long ou trop compliqué. D’autres ne font pas confiance au site pour y transmettre leurs renseignements de paiement.
Le choix des modes de paiement est un autre facteur déterminant. Si les acheteurs ne voient pas l’option de paiement qu’ils préfèrent, environ 70 % d’entre eux abandonneront complètement leur achat, selon un rapport de PYMNTS Intelligence publié en 2025¹⁰. Alors que de plus en plus de Canadiens se tournent vers les paiements directs par compte bancaire, les commerçants dont le processus de paiement se limite aux cartes risquent de perdre des ventes¹¹.
Cela dit, l’incidence d’une mauvaise expérience ne se limite pas à une vente perdue : elle peut aussi signifier la perte d’un client. Selon un rapport de PwC publié en 2025, un consommateur sur trois affirme qu’il se tournerait vers un concurrent après une seule mauvaise expérience¹².
3. Le coût élevé des frais d’interchange
La plupart des détaillants en ligne de taille moyenne ou grande savent que les frais de traitement des cartes de crédit représentent un coût substantiel et largement incontournable de la gestion d’une entreprise. Les commerçants du commerce électronique canadien paient généralement entre 2,5 % et 3 % par transaction pour les cartes de crédit standards. Ces taux sont plus élevés que ceux applicables aux achats en magasin, car les transactions sans présentation de carte comportent une prime de risque de fraude intégrée. Les cartes privilèges et les cartes à récompenses peuvent faire grimper ces taux encore davantage.
Chaque année, les frais de cartes de crédit coûtent environ 5 milliards de dollars aux entreprises canadiennes¹³. Les détaillants qui n’acceptent que les cartes de crédit n’ont aucun moyen de contourner ces frais. Konek prend en charge d’autres modes de paiement, comme le paiement direct par compte bancaire, ce qui peut donner aux commerçants du commerce électronique accès à des solutions de rechange moins coûteuses et offrir à leur clientèle d’autres façons de payer.
Pour les commerçants en ligne qui souhaitent offrir le paiement direct par compte bancaire, Konek est la seule plateforme qui propose Interac DirectMC, une solution bâtie sur une infrastructure financière que les Canadiens connaissent et en laquelle ils ont déjà confiance.
4. Les paiements en tant que stratégie potentielle de génération de profits
Les frais, la fraude et les rétrofacturations, ainsi que l’abandon de panier, peuvent sembler gérables pris individuellement. Mais ensemble, ces coûts peuvent devenir une faiblesse stratégique pour les détaillants qui ne s’y attaquent pas. Un éventail de méthodes de paiement plus judicieux peut aider les commerçants en ligne à s’attaquer à ces trois enjeux à la fois.
Dans un contexte de croissance ralentie, chaque dollar compte pour les détaillants. Les transactions fluides, peu coûteuses et menées à terme avec succès se traduisent par des revenus accrus et, en fin de compte, par un avantage concurrentiel.